

 경제
- 미 FBI 국장 “연방요원 투표소 배치할 수도”…법 위반 논란
- 전 주미중국대사 “美에 환상 없어…대만문제, 통일로 근본 해결”
- “중간선거 앞 확실한 민주 우위…트럼프 경제로 신뢰 잃어”
- 저커버그 “AI 안전은 자율책임”…아모데이와 대비
- 인텔 CEO “5∼7배 가격 급등한 메모리, 내년에 더 부족해질 것”
- “인텔이 매각한 알테라, IPO 비공개 신청서 제출”
close
- 올트먼 “AI 무단 해킹사건이 경종 울려…안전이 기술 앞서야”
- “주거비 인상 원흉”…에어비앤비, 임대주택 건설비 지원한다
- 상원, 가상화폐 ‘클래리티법’ 부결…트럼프 이해충돌이 ‘발목’
- 美국채 금리·유가 상승 지속…뉴욕증시 이틀째 하락
- 아모데이·젠슨황, AI안전 충돌… “표준 세워야” “규제 불필요”
- 사우디 공급 차질 우려 심화…국제유가 5월 19일 이후 최고
close
- 메시, 아르헨티나 국가대표 고별전 확정…10월 소집명단 포함
- 스포츠 중계 독점 논란에…OTT 공룡들 공동 로비단체 결성
- [아시안게임] ‘조별리그 3연승’ 남자농구, 16일 요르단과 8강 격돌
- 대타 출전 이정후, 2타수 1안타…김하성 2타수 무안타 교체
- [아시안게임] 월드컵도 누빈 엄지성, 첫 경기부터 ‘에이스 존재감’
- 아시안게임에 인뤄닝 등 LPGA 스타들 총출동
close
- 슬기로운 비지니스 인터뷰
- 슬기로운 비지니스 인터뷰
- 슬기로운시니어생활 64회
- 슬기로운시니어생활 63회
- 여름만 되면 오스트리아인들이 찾는 ‘물 탄 와인’
- 해녀가 배우 되는 식당… 제주에서 만난 특별한 한 끼
close
- 치솟는 대학 학비에 학자금 대출 필요성 높아져
- ED 열풍, 합격률의 숫자에 속지 마라
- “대학 선택, 재정보조가 먼저다”
- Learning, Literacy, Leadership
- “악보에 보이지 않는 음악, 어떻게 가르칠까”
- K-12 공립이냐 사립이냐… 학비보다 중요한 것은?
close
- 거꾸로 식사법, 얼마나 효과 있나?
- 전자담배 덜 해롭다고? 니코틴 노출 많으면 황반변성 위험
- 귀를 지키면 뇌도 지킨다… “보청기 미루지 마세요”
- 1형당뇨 환자 형제자매도 고위험군…일반소아보다 11.5배↑
- “맥주 한 잔은 그냥 음료수 아냐?” 이런 생각 다 틀려… 암 사망률 ‘껑충’
- 콜레스테롤 걱정돼 끊은 ‘삶은 달걀’… 심장 전문의는 즐겨 먹었다
close
- 신분이 다른 두 남녀의 사랑을 그린 코미디
- ‘사랑은 운명이라는 것을 보여주는 로맨틱 기록영화’
- [강원 강릉시 인월사] 불탄 절이 ‘핫플’로 되살아났다… 세계인 눈길 끈 ‘강릉시’의 사찰
- 서로 다른 희망이 만들어낸 비극, 다시 시작된 질문
- ‘역사 스릴러’부터 ‘거장 신작’까지… 토론토 물들이는 한국영화
- 성장 배경이 다른 두 형제의 사랑과 화해그린 멜로드라마
close
- 다시 뜨는 변동 금리 모기지… 장점 있지만 위험도 다분
- 단지 관리해줘 좋긴 한데… HOA 주택 구입 전 고려할 사항
- 모기지 금리 6% 후반인데, 집값은 안 떨어질까?
- 부모가 자녀에게, 가족간 집을 넘겨줄 수 있나요?
- 수리비 ‘시한폭탄’ 배관 문제… 구입 전 꼼꼼히 살펴야
- 첫 오퍼가 제일 좋은 오퍼?… 가격 외에 따져볼 것 많아
close
- ‘타짜 4’ 최국희 감독 “철저한 복수극… ‘타짜 1’ 헌사도 담았죠”
- 머라이어 캐리 대기록과 나란히…美 컨트리송 가수에 눈길
- ‘가왕’ 조용필, 11월 서울 KSPO돔서 10개월 만 단독 콘서트
- 하루키 소설로 만든 애니 ‘장님 버드나무와 잠자는 여자’ 개봉
- 부산영상위원회 제작 지원 영화 2편 부산국제영화제 초청
- 16년 만에 돌아온 오아시스, 내년에도 월드투어 한다
close
행복한 노후설계, 연금이 답이다(1)


패트릭 김 EMP 파이낸셜 공동대표
30년 가까이 미주 한인들의 재정설계를 하면서 수많은 분들을 만났다. 식당을 운영하신 분, 자영업으로 가족을 일군 분, 평생 직장생활을 성실히 이어오신 분…. 살아온 길은 달랐지만, 은퇴를 앞두고 상담실에서 가장 많이 듣는 질문은 늘 같았다.
“패트릭씨, 지금까지 열심히 살았는데 제 노후는 괜찮을까요?” 그때마다 저는 질문을 하나 돌려드린다. “은퇴 후 매달 생활비는 어디에서 들어옵니까?”
의외로 많은 분들이 선뜻 답하지 못한다. 은행 예금이 얼마인지, 집값이 얼마나 올랐는지, 투자계좌 수익률은 잘 알고 있지만 정작 은퇴 후 매달 얼마의 소득이 들어오는지는 계산해 본 적이 없는 경우가 많다. 바로 그 지점에서 노후설계가 시작된다. 우리는 평생 월급을 받으며 살아왔다. 월급이 있었기에 가정을 꾸리고, 자녀를 키우고, 미래를 계획할 수 있었다. 그러나 은퇴와 함께 가장 먼저 사라지는 것은 직함이 아니라 월급이다.
그런데도 많은 사람들은 은퇴 준비를 ‘얼마를 모을 것인가’에만 집중한다. “100만 달러면 충분할까요?” “집 한 채 더 있으면 괜찮겠지요?” 이 질문에는 정답이 없다. 생활 수준도, 건강도, 기대수명도 모두 다르기 때문이다. 오히려 더 중요한 질문은 이것이다. “은퇴 후 매달 생활비는 어디에서 마련할 것인가?”
얼마 전 상담실을 찾은 68세 부부의 이야기다. 집도 있고 저축도 충분했다. 그런데 남편은 깊은 한숨을 쉬며 말했다. “돈을 써도 되는지 모르겠습니다.” 이유는 의외였다. 통장에는 돈이 있었지만 매달 들어오는 소득이 없었기 때문에 마음이 편하지 않다는 이유였다.
반면 자산은 더 적었지만 늘 여유로운 표정을 짓는 고객도 있었다. 그분은 Social Security와 은퇴계좌를 활용해 매달 일정한 생활비가 부부가 모두 사망하는날까지 꼬박꼬박 들어오도록 설계해 놓았다. “은퇴했지만 아직도 월급을 받는 기분입니다.”
두 분의 차이를 만든 것은 자산의 크기가 아니라 평생소득이었다. 오늘날 은퇴의 가장 큰 위험은 투자 실패보다 오래 사는 것(Longevity Risk) 일지도 모른다. 평균수명이 늘어나면서 은퇴 후 20년, 30년을 살아가는 시대가 되었다. 생활비는 계속 필요하고, 의료비는 늘어나며, 물가는 꾸준하게 오른다. 하지만 월급은 더 이상 들어오지 않는다. 그래서 저는 은퇴를 ‘인생에서 가장 긴 무급휴가’ 라고 말한다.
그 긴 시간을 불안이 아닌 여유로 바꾸는 힘이 바로 연금이다. 연금은 단순한 금융상품이 아니다. 은퇴 후에도 생활비가 끊기지 않도록 만들어 주는 평생소득 시스템이다. Social Security, 401(k), IRA, 개인연금은 모두 그 목적을 위해 존재한다. 중요한 것은 어떤 상품을 가지고 있느냐가 아니라, 그것들이 함께 평생 현금흐름을 만들어 주느냐이다.
미국의 연금상품(Annuity)은 1759년부터 시작해200년이 넘는 역사를 가진 금융상품이며, 현재는 은퇴소득을 보장하는 핵심 보험상품 중 하나이다. 현재 미국 연금시장의 규모는 가장 최근 확정된 2025년 LIMRA 자료를 보면 미국 개인연금 판매액은 $464.1 billion (약 4,641억 달러) 로 전년 대비 7% 증가했고, 4년 연속 사상 최고 기록을 세웠다. LIMRA 조사 자체가 미국 연금시장의 약 93%를 대상으로 하기 때문에 상당히 신뢰도가 높은 시장자료이다.
오늘날에는 Fixed Annuity, Fixed Indexed Annuity, Variable Annuity, RILA, SPIA, DIA 등 다양한 형태로 발전했으며 수많은 보험 Carrier가 서로 다른 금리, Index, Cap, Participation Rate, Rider, 보증조건과 비용구조를 가진 상품을 경쟁적으로 출시하고 있다. 따라서 연금은 단순히 ‘어느 회사의 이율이 높은가’를 비교해 선택하는 상품이 아니라, 고객의 나이와 자산구조, 은퇴시기, 현금흐름, 위험수용도, 세금상황 및 평생소득 필요성을 종합적으로 분석해 적합한 상품을 선택해야 하는 금융설계 영역이다.
미주 한인들의 노후설계는 더욱 복합적이다. 한국에서 국민연금을 가입한 분도 있고, 미국에서 Social Security를 준비한 분도 있다. 평생 자영업을 하신 분도 있고, 직장생활을 하며 401(k)를 차곡차곡 쌓아온 분도 있다. 그래서 남의 노후를 따라 할 수는 없는것이다.
문의 (213)249-2627
이메일: patrickkim@empfn.com
<패트릭 김 EMP 파이낸셜 공동대표>
로컬뉴스
more
사람·사람들
more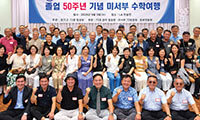

한국일보 안내광고
- 렌트/리스/하숙
- 구인구직
- 중고차
- 전문업체
- 방1+화1+주차1대
- 1Br+1Ba+1Pk $1,850
- 리모델링한 2+2 $2,200
- 2Br+2Ba+2Pk/$1,995
- 싸이프레스 단층식 타운홈
- 부에나팍 2층식 타운홈
- LA 하우스 $3,500
- 뉴스타 리스문의
- (한타) 상가 리스

- 1
 “중간선거 앞 확실한 민주 우위…트럼프 경제…
- 2
 그랜드 마셜 이현옥 총재(라이온스클럽 4-L…
- 3
 연준, 오늘 금리 3년만에 올리나… 시장 초…
- 4
 미 FBI 국장 “연방요원 투표소 배치할 수…
- 5
 저커버그 “AI 안전은 자율책임”…아모데이와…
- 6인텔 CEO “5∼7배 가격 급등한 메모리, 내년에 더 부족해질 것”
- 7전 주미중국대사 “美에 환상 없어…대만문제, 통일로 근본 해결”
- 8[만화경] 고대 A I‘골렘’의 반란
- 9
 “e-바이크 반납 최대 1천달러”… 1,00…
- 10
 한인 경관들 당당하게 행진… 퍼레이드 빛낸다
- 11
 “LA 강진시 한인타운 흔들림 증폭 가능성”
- 12푸틴과 ‘윈윈’할 수 있다는 위험한 환상
- 13미국정치 너무 늙었다 2 - 베이비부머 의원들
- 14
 ‘엄지성 해트트릭’ 첫 경기 대승으로 아시안…
- 15
 ‘성난 사람들2’ 에미상 3관왕… 작품상·주…
- 16“앤트로픽·오픈AI·구글, AI 표준기구 설립”
- 17
 10년물 국채, 금융위기 이후 최고
- 18재외국민 인증 발급 증가
- 19
 ‘세계랭킹 13위’ 김시우, 10월 제네시스…
- 20한국기업, 미 골프카트 시장 진출
- 21“여유 자금 있을 때 모기지 더 빨리 갚자”
- 22
 경기고 72회 졸업 50주년 기념 방문단 환…
- 23“아시아나 마일리지 10년 보장… 탑승마일 1:1 전환”
- 24‘AI 빚더미’ 오라클 직원 또 다시 감원
- 25미, G20 에너지회의 개최…유가·에너지 안보 논의
- 26
 US 메트로 은행, 가든그로브 본점 20주년…
- 27“앤트로픽, 예정대로 올해 중 상장 전망”
- 28
 트럼프 이름 뗐다고… 케네디 센터 전격 ‘…
- 29
 ‘가창력 여신’ 소향·‘허스키 마력’ 김기태…
- 30대타 출전 이정후, 2타수 1안타




오피니언
 정숙희 논설위원
미국정치 너무 늙었다 2 - 베이비부머 의원들
 파리드 자카리아
푸틴과 ‘윈윈’할 수 있다는 위험한 환상
 서정명 서울경제 논설위원
[만화경] 고대 A I‘골렘’의 반란
 민경훈 논설위원
나쁜 일이 좋은 사람들에게 일어날 때
 문태기 OC지국장
프레드 정 시장 ‘리콜’ 타당한가
 황의경 사회부 차장대우
다시 일어선 10년, 그리고 새로운 10년
 옥세철 논설위원
반(反)서방세력의 트로이 목마
 조옥규 수필가
턱
- 서정명 서울경제 논설위원
[만화경] 이혼, 시대의 자화상
1/3
지사별 뉴스

안윤미씨 ‘키르큐펠의 반영’ 영예의 대상
안윤미씨의 대상작‘키르큐펠의 반영’. 아이슬란드 관광 명소인 키르큐펠산의 반영을 백야의 일몰 속 장관으로 담았다.제5회 미주 한국일보 사진공모…
영주권 인터뷰 갔다가 ICE 체포 한인들 속출

VA 푸드스탬프 카드 보안 강화
버지니아주가 푸드스탬프(SNAP) 혜택 도난을 막기 위해 칩과 탭 결제 기능을 갖춘 새로운 EBT(Electronic Benefits Tran…
63명에 총 15만5천달러 장학금

법원, 트럼프 정부 ‘유학생 비자 4년 제한’ 조치에 제동
연방법원이 14일 유학생과 외국 언론인 등의 미국 체류 기간을 제한하려던 도널드 트럼프 행정부의 새 이민 규정 시행에 제동을 걸었다.로이터통신…
‘제81주년 광복절’ 기념 문화·스포츠 행사


 | ||
|

- 로그인
- 회원가입
Koreatimes.com 서비스는 Ktown1st.com과 통합계정입니다. 계정이 없으신 분은 회원가입을 해 주세요.


댓글 안에 당신의 성숙함도 담아 주세요.
'오늘의 한마디'는 기사에 대하여 자신의 생각을 말하고 남의 생각을 들으며 서로 다양한 의견을 나누는 공간입니다. 그러나 간혹 불건전한 내용을 올리시는 분들이 계셔서 건전한 인터넷문화 정착을 위해 아래와 같은 운영원칙을 적용합니다.
자체 모니터링을 통해 아래에 해당하는 내용이 포함된 댓글이 발견되면 예고없이 삭제 조치를 하겠습니다.
불건전한 댓글을 올리거나, 이름에 비속어 및 상대방의 불쾌감을 주는 단어를 사용, 유명인 또는 특정 일반인을 사칭하는 경우 이용에 대한 차단 제재를 받을 수 있습니다. 차단될 경우, 일주일간 댓글을 달수 없게 됩니다.
명예훼손, 개인정보 유출, 욕설 등 법률에 위반되는 댓글은 관계 법령에 의거 민형사상 처벌을 받을 수 있으니 이용에 주의를 부탁드립니다.
Close
x